E se conseguíssemos ver o futuro financeiro da nossa família?
A Vida por Trás das Contas – Episódio 3/3
Há histórias que terminam com uma resposta. Outras acabam por criar uma pergunta tão importante que já não é possível ignorá-la. A da Família Santos começou numa formação. E acabou por dar origem a uma solução.
— E se não gostarmos daquilo que vemos?
A pergunta de Ana tinha ficado no ar.
Miguel ainda se lembrava da resposta que dera quase sem pensar:
— Talvez seja precisamente essa a vantagem de ver antes.
Porque o futuro ainda não aconteceu.
E aquilo que ainda não aconteceu…
ainda pode ser alterado.
O computador tinha sido fechado.
O café já estava frio.
Maria já tinha saído da cozinha.
Martim continuava em Vila Real.
E o caderno ficou em cima da mesa com quatro perguntas escritas.
Quanto custa realmente a nossa vida todos os meses?
Quanto do dinheiro que temos está verdadeiramente disponível?
O que sabemos hoje que vai acontecer nos próximos meses?
E agora:
Se já sabemos uma parte do que vai acontecer, será possível perceber onde estaremos antes de lá chegar?
Os Santos não tinham resolvido as finanças familiares.
Mas alguma coisa tinha mudado.
Começavam finalmente a conseguir vê-las.
Uns dias depois
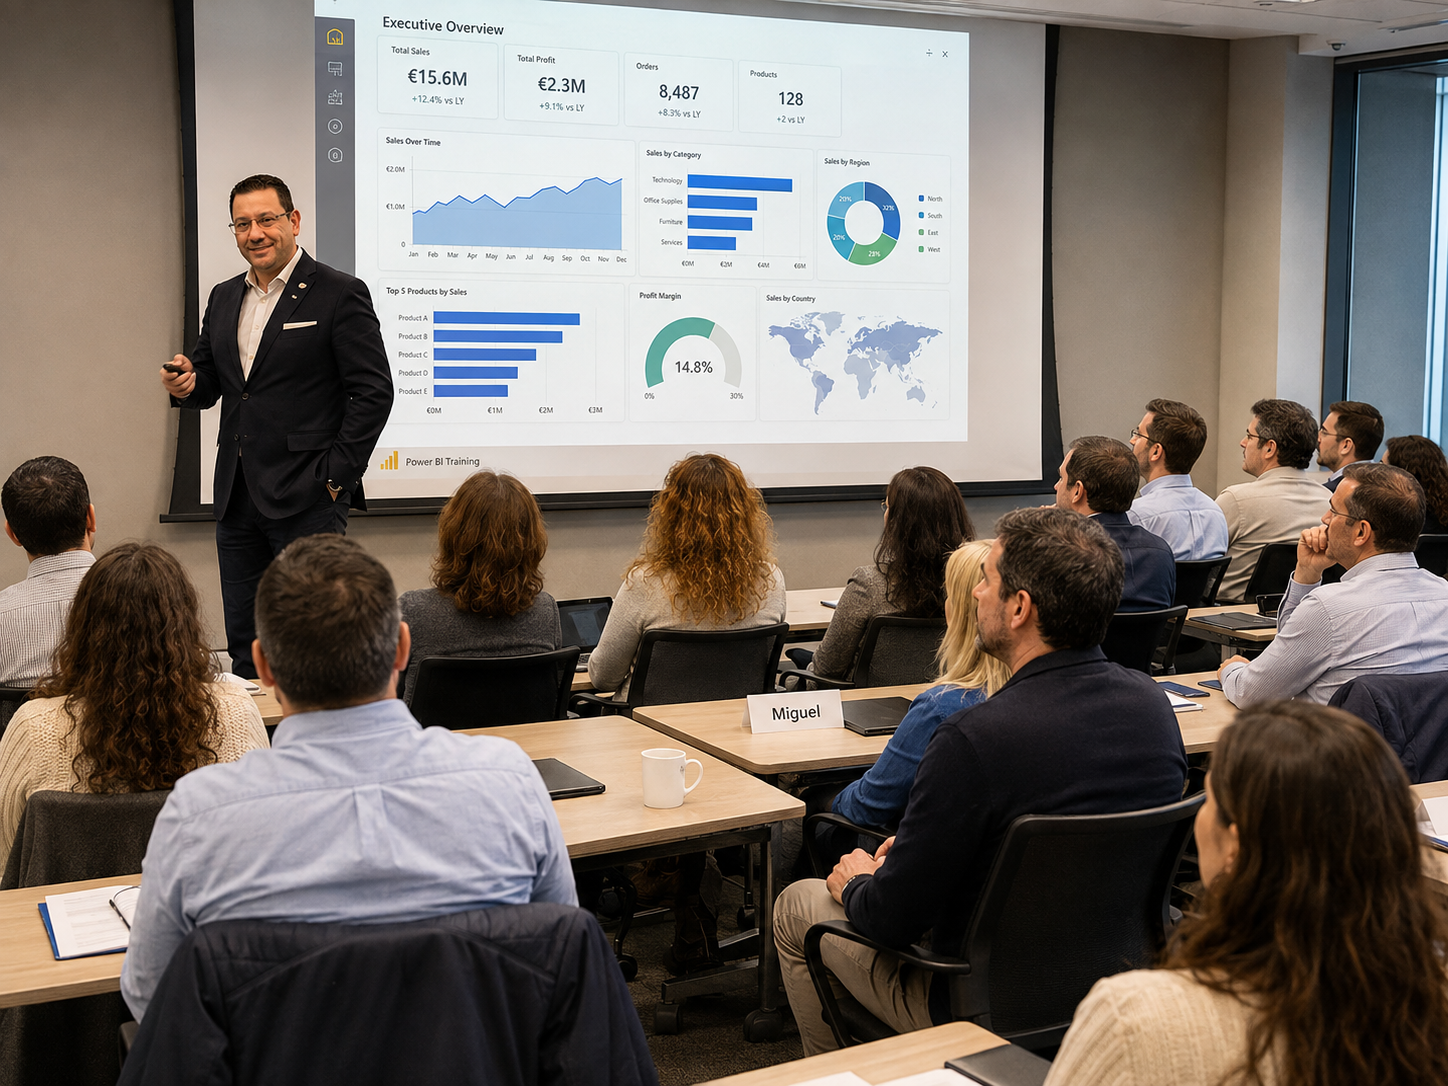
A formação de Power BI aproximava-se do fim.
Tinha sido precisamente ali que toda esta história começara.
Numa sala onde se falava de dados.
Indicadores.
Desvios.
Tendências.
Dashboards.
Forecasts.
Informação dispersa transformada em algo que permitia perceber o que estava a acontecer e, quando possível, antecipar aquilo que ainda podia acontecer.
Foi também ali que Miguel, algumas sessões antes, tinha dito:
— Sabe uma coisa? Era disto que eu precisava lá em casa.
Na altura houve alguns sorrisos.
Miguel também sorriu.
Mas António não tinha esquecido a frase.
Nem aquilo que Miguel foi contando depois.
O dinheiro que entrava.
As despesas perfeitamente razoáveis.
Os pequenos trabalhos extra.
A sensação de que havia meses em que entrava mais dinheiro sem que, no final, parecesse sobrar mais.
O IMI.
Os seguros.
Os carros.
A universidade de Martim.
O futebol de Maria.
E, sobretudo, aquela dificuldade tão estranha de explicar:
a família tinha informação sobre quase tudo e, mesmo assim, não conseguia ver claramente o conjunto.
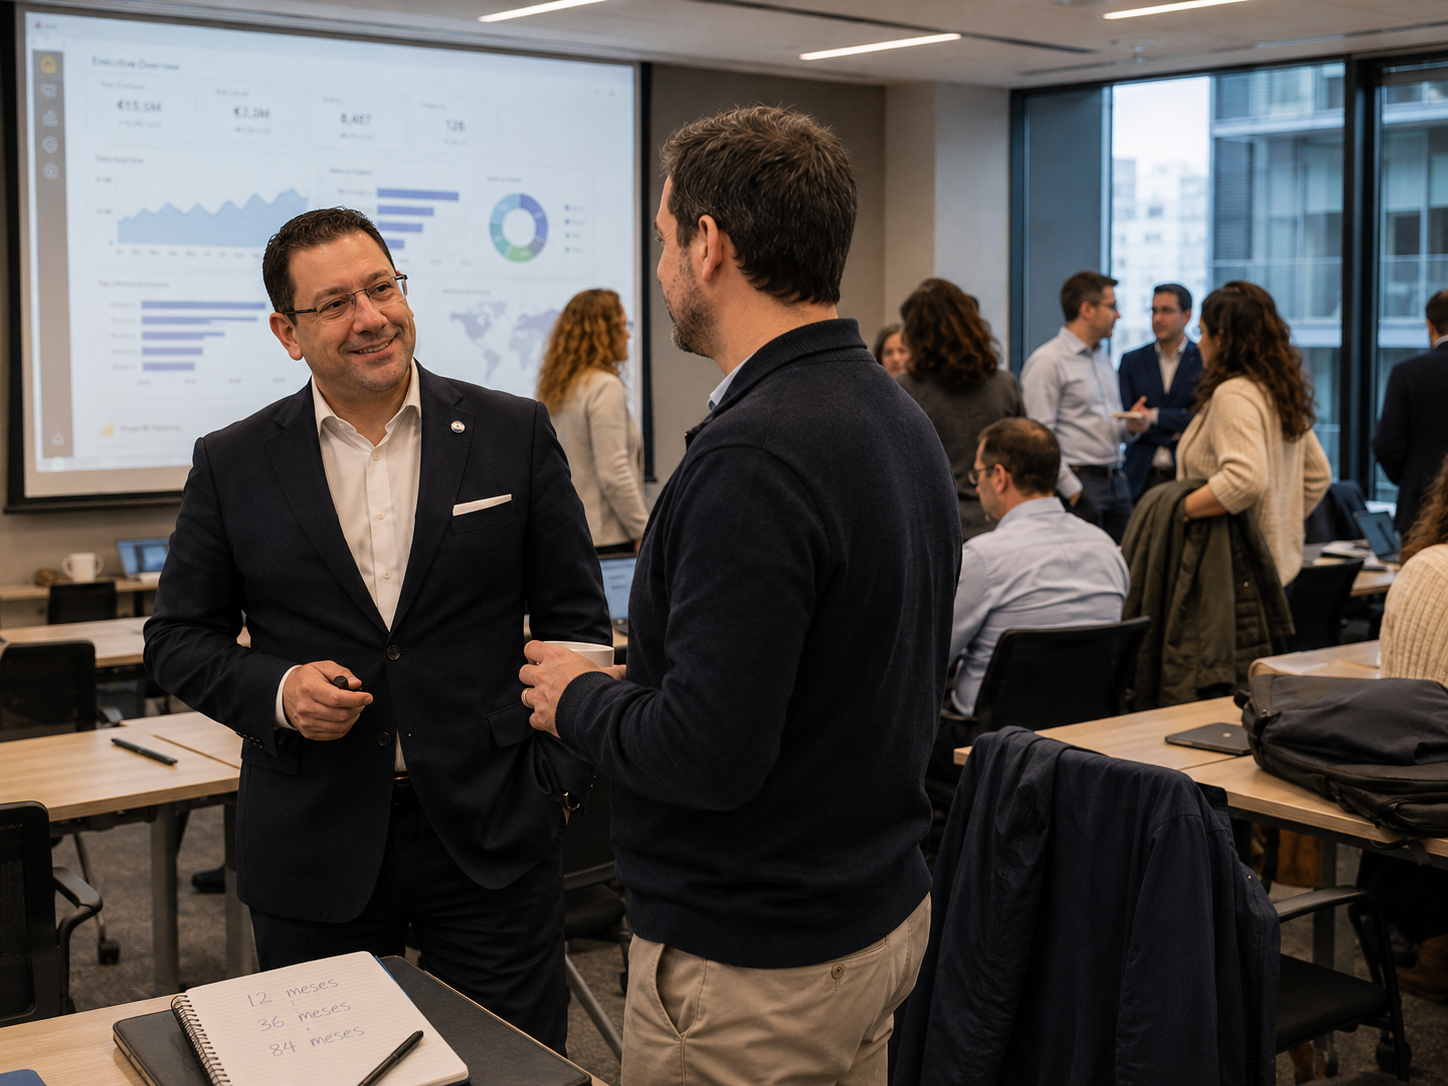
Naquela última sessão, quando os computadores começaram a fechar e alguns participantes já se despediam, António aproximou-se de Miguel.
— Miguel, ainda tenho pensado naquilo que me contou.
Miguel sorriu.
— Nas minhas contas lá de casa?
— Também.
— Também?
António ficou alguns segundos em silêncio.
— É que entretanto percebi uma coisa curiosa.
Miguel esperou.
— Eu já me tinha cruzado com a sua família antes de saber que era a sua família.
Miguel franziu ligeiramente a testa.
António explicou.
Ana.
Uma formação na área da Liderança.
Martim.
O CPS — Caminho para o Sucesso.
Miguel agora.
Power BI.
Momentos diferentes.
Necessidades diferentes.
A mesma família.
Miguel sorriu.
— Realmente o mundo é pequeno.
— Talvez. Mas não foi isso que me ficou na cabeça.
Três pessoas. Três momentos. A mesma inquietação.
António Mendes Pinto conhecia bem aqueles contextos.
Formador, Auditor e Consultor da FPSin, acumulava uma larga experiência profissional nas áreas da Qualidade, Melhoria Contínua, análise e determinação de causas-raiz e também nos mercados financeiros.
Áreas que podiam parecer diferentes.
Mas que tinham muito mais em comum do que inicialmente se poderia imaginar.
Em todas elas existia uma necessidade permanente de fazer perguntas.
O que está realmente a acontecer?
Porque está a acontecer?
Que informação temos?
Que informação nos falta?
O que acontece se continuarmos assim?
E o que podemos fazer de diferente?
Talvez por isso a coincidência dos Santos lhe parecesse mais interessante do que simplesmente três pessoas da mesma família terem passado por formações da FPSin.
Miguel procurava ferramentas para compreender melhor dados e tomar melhores decisões.
Ana continuava a investir no seu desenvolvimento e nas suas competências.
Martim, aos 19 anos, procurara no CPS ferramentas para o seu próprio caminho.
E Maria, mesmo sem qualquer relação com aquelas formações, fazia praticamente a mesma coisa todos os dias em campo.
Treinava.
Repetia.
Corrigia.
Tentava outra vez.
Havia naquela família uma inquietação que António conhecia bem.
A vontade de melhorar.
Não necessariamente mudar tudo.
Melhorar.
Um pouco.
Observar.
Corrigir.
Voltar a tentar.
O problema é que, financeiramente, os Santos continuavam sem ter uma ferramenta que lhes permitisse fazer exatamente isso.
“A sua situação não me parece apenas sua”
António voltou ao assunto.
— Miguel, quanto mais tenho pensado naquilo que me contou, mais me convenço de que o vosso problema não é particularmente excecional.
Miguel riu-se.
— Não sei se isso me deixa mais descansado.
— Talvez não devesse.
Agora riram-se os dois.
Mas António continuou.
— Pense nisto. Vocês trabalham. Recebem. Pagam as vossas responsabilidades. Não me descreveu uma família que viva irresponsavelmente.
Miguel assentiu.
— Também não me descreveu uma família completamente desinformada. Sabem os salários. Sabem quanto pagam pela casa. Têm acesso ao banco. Têm os contratos. Os seguros. As faturas. As prestações.
— Está é tudo espalhado.
— Exatamente.
A informação estava no banco.
Nos emails.
Nos contratos.
No calendário.
Nos recibos.
Nas aplicações.
Na cabeça de Ana.
Na memória de Miguel.
Em algumas folhas.
Em datas que alguém tinha de se lembrar.
Em despesas que ainda não tinham acontecido.
Em prestações cujo fim ninguém acompanhava particularmente.
Em rendimentos extra que entravam sem uma função previamente definida.
As peças existiam.
O mapa é que não.
António fez uma pausa.
— E quanto mais penso nisso, mais acredito que deve haver muitas famílias a viver exatamente a mesma situação.
Famílias com rendimentos maiores.
Menores.
Com filhos.
Sem filhos.
Com créditos.
Sem eles.
Com dificuldades sérias.
Ou simplesmente com a sensação persistente de que deveriam conseguir organizar-se melhor.
— E a sua situação tem-me feito pensar seriamente nisso, Miguel.
Desta vez o tom mudou ligeiramente.
— Para mim tornou-se uma prioridade tentar desenvolver alguma coisa que possa ajudar a resolver não apenas o problema da sua família, mas o de tantas outras.
Miguel olhou para ele.
— Uma formação?
— Não.
António abanou a cabeça.
— Uma solução.
Mas antes de construir uma solução era preciso descobrir o verdadeiro problema
Essa parte era importante.
Talvez a mais importante.
Em Qualidade existe uma tentação conhecida.
Aparece um problema.
Corrige-se aquilo que vemos.
E seguimos em frente.
Mas corrigir um efeito não significa necessariamente eliminar aquilo que o provocou.
É por isso que se procuram causas-raiz.
Não para complicar problemas simples.
Mas para evitar passar anos a resolver repetidamente o mesmo sintoma.
Talvez nas finanças familiares acontecesse algo semelhante.
O saldo está baixo.
Corta-se uma despesa.
O mês apertou.
Usa-se a reserva.
Apareceu o seguro.
Usa-se um extra.
Terminou uma prestação.
O dinheiro mistura-se novamente no orçamento.
Entra mais rendimento.
A vida absorve-o.
E passado algum tempo a pergunta reaparece:
Para onde foi o dinheiro?
Talvez o problema não fosse uma despesa.
Nem sequer várias despesas.
Talvez a causa estivesse mais atrás.
Faltava visão.
O saldo não conta a história toda
António começou pelo princípio.
— Quanto dinheiro tem hoje na conta?
Miguel riu-se.
— Agora?
— É uma pergunta teórica.
— Ainda bem.
António sorriu.
Imagine uma família que tem 3.000 euros no banco.
Está financeiramente bem?
Não sabemos.
Pode estar.
Pode não estar.
Depende.
Daquilo que recebe.
Daquilo que gasta.
Daquilo que já está comprometido.
Das despesas que ainda vão chegar.
Das dívidas.
Da reserva.
Dos objetivos.
Do tempo.
Uma segunda família pode ter apenas 2.000 euros no banco e estar numa situação muito mais confortável.
O número, sozinho, não chega.
O saldo responde:
Quanto dinheiro está nesta conta neste momento?
Não responde necessariamente:
Quanto deste dinheiro podemos realmente utilizar?
Essa distinção já tinha mudado a forma como Miguel e Ana olhavam para a conta bancária.
Uma parte do dinheiro presente podia já pertencer ao futuro.
Só ainda não tinha saído.
O futuro já começou
Era talvez uma das ideias mais fortes das conversas anteriores.
Quando o seguro chega em fevereiro, não nasceu em fevereiro.
Quando o IMI chega, ninguém inventou o imposto naquela manhã.
O Natal não surge inesperadamente no calendário.
Uma matrícula.
Uma revisão.
Uma prestação.
Algumas despesas escolares.
Certos compromissos familiares.
Sabemos que existem.
O futuro tem verdadeiros imprevistos.
Claro que tem.
Uma doença.
Uma avaria.
Uma perda inesperada de rendimento.
Um problema que ninguém podia razoavelmente antecipar.
Mas o futuro não é todo desconhecido.
Uma parte dele já está escrita nos compromissos de hoje.
António escreveu numa folha:
12 meses
Miguel percebeu imediatamente.
Um ano inteiro no mesmo ecrã
E se janeiro não terminasse quando começava fevereiro?
E se fosse possível olhar para os doze meses ao mesmo tempo?
Não para prever tudo.
Mas para colocar no calendário aquilo que já sabemos.
Seguro.
IMI.
Automóvel.
Férias, se existirem.
Material escolar.
Uma matrícula.
Natal.
Alguns compromissos do Martim.
Despesas previsíveis relacionadas com Maria.
Outros encargos.
Meses mais leves.
Meses mais pesados.
Talvez março mostre alguma folga.
Talvez abril também.
Mas junho apresente vários compromissos ao mesmo tempo.
Nesse caso, junho deixa de ser apenas um problema de junho.
Pode começar a ser preparado em março.
Ou em abril.
Ou em maio.
A despesa continua a existir.
O valor não diminuiu.
Mas a família ganhou uma coisa extremamente importante.
Tempo.
E tempo cria opções.
Mas doze meses ainda não mostravam tudo
António escreveu outro número.
36 meses
Miguel olhou.
— Três anos.
Há decisões financeiras que parecem pequenas porque as observamos demasiado perto.
50 euros por mês.
Separadamente, não parecem valores transformadores.
Mas o tempo faz-lhes alguma coisa.
50 euros repetidos durante 36 meses são 1.800 euros.
100 tornam-se 3.600 euros.
200 tornam-se 7.200 euros.
Isso não significa que uma família deva eliminar todas as despesas mensais.
Muito menos.
Uma despesa pode ter um valor enorme para a qualidade de vida.
O ponto era outro.
O tempo revela a dimensão das decisões.
E isso funciona também na direção contrária.
50 euros reservados mensalmente também crescem.
Uma pequena amortização repetida também produz efeito.
Uma melhoria no orçamento acumula.
Uma prestação que acaba passa a libertar dinheiro todos os meses seguintes.
Uma decisão aparentemente pequena pode alterar a trajetória.
Miguel conhecia bem aquela palavra.
— Então já não estamos apenas a olhar para orçamento.
— Não.
— Estamos a olhar para tendência.
António assentiu.
— Para trajetória.
Depois veio o número que parecia absurdo
António escreveu:
84 meses
Miguel fez rapidamente a conta.
— Sete anos?!
— Sete.
— António, ninguém sabe o que vai acontecer daqui a sete anos.
— Exatamente.
Miguel olhou para ele.
— Então?
— Então não podemos cometer o erro de confundir projeção com previsão.
Era uma distinção que António conhecia também dos mercados financeiros.
Uma análise pode trabalhar com cenários.
Com probabilidades.
Com informação disponível.
Com hipóteses.
Mas ninguém sério transforma incerteza em certeza apenas porque colocou números num gráfico.
Uma projeção não diz:
“Isto vai acontecer.”
Diz algo muito diferente:
“Com aquilo que sabemos hoje e assumindo determinadas condições, esta é a trajetória que estamos a construir.”
E isso pode ser extremamente útil.
Porque depois podemos mudar uma condição.
E observar o efeito.
E se…?
E se esta prestação terminar dentro de 14 meses?
E se o valor libertado não desaparecer no orçamento?
E se for utilizado para acelerar outra dívida?
E se não for?
E se parte dos rendimentos extra passar a ter uma função definida?
E se prepararmos mensalmente as despesas anuais?
E se construirmos uma reserva diferente?
E se conseguirmos reduzir determinado encargo?
E se um objetivo familiar exigir dinheiro daqui a três anos?
E se mantivermos tudo exatamente como está?
E se…?
Duas palavras.
Mas uma diferença enorme.
Porque uma coisa é tomar uma decisão e descobrir a consequência mais tarde.
Outra é conseguir testar alguns dos seus efeitos antes de decidir.
Não existe uma resposta certa para todas as famílias
Esta era uma condição essencial.
Uma ferramenta financeira familiar não deveria transformar-se numa máquina de dar sermões.
Não deveria dizer:
Não jante fora.
Não viaje.
Não compre aquilo.
Não ajude o seu filho.
Não gaste dinheiro no futebol da sua filha.
Corte.
Poupe.
Amortize.
Invista.
Como se todas as famílias fossem iguais.
Não são.
Uma viagem pode parecer dispensável numa folha de cálculo.
E representar um dos momentos mais importantes do ano para aquela família.
Apoiar um filho pode não ser a decisão matematicamente mais eficiente.
E continuar a ser a decisão certa.
Um hobby custa dinheiro.
Uma paixão também.
A vida custa dinheiro.
O objetivo de organizar as finanças não pode ser eliminar aquilo que faz a vida valer a pena.
Tem de ser permitir que as escolhas sejam feitas com maior consciência.
A ferramenta poderia mostrar consequências.
Comparar caminhos.
Projetar.
Alertar.
Ajudar a compreender.
Mas a decisão teria sempre de continuar onde pertence.
Na família.
E as dívidas?
Esse era outro elemento inevitável.
Casa.
Automóvel.
Créditos.
Compromissos.
Dívidas diferentes têm valores diferentes, taxas diferentes, prestações diferentes, prazos diferentes e impactos diferentes.
Qual deve ser paga primeiro?
A mais pequena?
A mais cara?
Aquela cuja prestação liberta mais capacidade?
Não existe uma resposta universal.
Há estratégias diferentes.
E há também circunstâncias diferentes.
Nalguns casos, criar primeiro uma margem mínima de segurança pode ser mais importante do que acelerar qualquer dívida.
Noutros, eliminar uma determinada prestação pode transformar significativamente o equilíbrio mensal.
O importante seria conseguir ver.
Se fizermos isto…
o que acontece depois?
E não apenas no mês seguinte.
Daqui a 12 meses.
O futuro não contém apenas contas para pagar
Até ali tinham falado muito de despesas.
Era natural.
Os problemas financeiros tornam as despesas muito visíveis.
Mas António chamou a atenção para outra coisa.
Uma prestação termina.
Uma dívida desaparece.
Um determinado compromisso deixa de existir.
Uma reserva aumenta.
Um rendimento pode crescer.
Uma decisão começa a produzir resultados.
O futuro também pode libertar dinheiro.
Miguel e Ana já tinham percebido isso.
Uma das prestações terminaria antes das outras.
Quando terminasse, teoricamente o orçamento passaria a respirar um pouco melhor.
Mas sabiam igualmente o que podia acontecer.
O dinheiro deixava de sair para aquela prestação.
E, alguns meses depois…
já ninguém conseguia identificar a diferença.
Tinha sido absorvido.
Tal como os extras.
Tal como tantas pequenas folgas.
Uma ferramenta que olhasse para o futuro teria de mostrar não apenas aquilo que iria custar dinheiro.
Teria também de tornar visível a capacidade que ia sendo libertada.
Três tipos de dinheiro
A determinada altura, a conversa regressou à reserva.
No episódio anterior, Miguel e Ana tinham chegado intuitivamente a uma distinção.
Talvez houvesse:
Dinheiro para viver agora
Dinheiro para compromissos futuros que já conhecemos
Dinheiro para aquilo que verdadeiramente não conseguimos prever
Podiam estar todos na mesma conta bancária.
Mas não eram financeiramente a mesma coisa.
O dinheiro reservado para um seguro conhecido não é uma reserva para uma emergência.
O valor destinado ao IMI não está realmente disponível para uma compra simplesmente porque ainda não saiu da conta.
E uma verdadeira reserva de segurança deveria proteger a família precisamente daquilo que não estava no calendário.
A distinção era simples.
Mas ajudava a responder a uma das primeiras perguntas desta história:
Quanto do dinheiro que temos está verdadeiramente disponível?
“Mas isto tem de ser simples”
Foi Miguel quem trouxe a conversa novamente à realidade.
— Há uma coisa que lhe digo já.
— Diga.
— Se para fazer isto eu tiver de passar todos os domingos duas horas numa folha de Excel, não vai acontecer.
António riu-se.
— Nem consigo discutir consigo essa parte.
Uma família não precisa de um departamento financeiro.
Os filhos não são centros de custo.
Um jantar fora não precisa de uma autorização de investimento.
E ninguém quer chegar a casa depois de um dia de trabalho para começar outro trabalho chamado “gerir a família”.
A complexidade podia existir.
Provavelmente teria de existir.
Mas por trás.
Não à frente.
À frente deveriam existir perguntas que qualquer família compreende.
Quanto recebemos?
Quanto gastamos?
Que despesas conhecemos?
Que dívidas temos?
Que compromissos vêm aí?
Que objetivos temos?
O que está verdadeiramente disponível?
E para onde estamos a caminhar?
A tecnologia deveria fazer aquilo que faz melhor quando é bem utilizada:
pegar numa realidade complexa e torná-la mais simples de compreender.
Foi aí que começaram a aparecer as peças
Primeiro:
Orçamento mensal
Porque é difícil tomar decisões sem saber quanto custa realmente viver.
Depois:
Diagnóstico financeiro
Porque números isolados não explicam uma família.
Precisam de contexto.
Depois:
Encargos futuros
Porque o calendário também faz parte do orçamento.
Depois:
Dívidas e estratégia
Porque uma dívida não é apenas um saldo em falta.
É tempo, prestação, custo e capacidade futura.
Depois:
Planeamento
Porque uma decisão de hoje pode continuar a produzir efeitos durante anos.
E finalmente:
12 meses
36 meses
84 meses
Miguel olhou para a folha.
— Isto já não é propriamente uma ferramenta para registar despesas.
Não.
Já não era.
Havia ali muito mais do que finanças
António percebeu-o também.
A solução começava a reunir aprendizagens de diferentes mundos.
Da Qualidade vinha a necessidade de compreender antes de corrigir.
Da determinação de causas-raiz vinha a recusa de passar a vida a tratar apenas sintomas.
Da Melhoria Contínua vinha a ideia de observar, atuar, medir e voltar a ajustar.
Dos dados vinha a importância de transformar informação dispersa em visão.
Dos mercados financeiros vinha uma relação saudável com a incerteza:
analisar cenários sem fingir que conseguimos adivinhar o futuro.
Da formação e do desenvolvimento de pessoas vinha talvez a parte mais importante:
nenhuma ferramenta substitui uma decisão humana.
E era precisamente aí que aquela ideia começava a encontrar a própria FPSin.
Não porque uma família devesse ser gerida como uma empresa.
Já tínhamos percebido que não.
Mas porque ao longo dos anos a FPSin tinha construído muito do seu trabalho em torno de uma ideia simples:
Compreender melhor para decidir melhor.
Talvez fosse possível colocar esse conhecimento ao serviço das famílias.
“Quero fazer isto”
A sala já estava praticamente vazia.
A conversa tinha ultrapassado há muito o Power BI.
António voltou a olhar para as folhas.
Para os números.
Para as perguntas.
Depois olhou para Miguel.
— Quero mesmo fazer isto.
Miguel sorriu.
— A minha confusão financeira vai dar-lhe trabalho.
— A sua família deu-me uma coisa muito mais interessante do que trabalho.
— O quê?
— Um problema que vale a pena tentar resolver.
Fez uma pausa.
— E não estou a falar apenas dos Santos.
Quantas famílias olhavam para o saldo tentando perceber se podiam gastar?
Quantas utilizavam rendimentos extraordinários para absorver despesas previsíveis?
Quantas tinham vários créditos sem conseguirem visualizar o momento em que cada um terminaria?
Quantas sabiam que o próximo ano teria despesas importantes, mas não as tinham colocadas lado a lado?
Quantas terminavam uma prestação e, alguns meses depois, já não sabiam onde estava a folga que deveria ter criado?
Quantas ganhavam razoavelmente e continuavam com a sensação de que o dinheiro simplesmente desaparecia?
Quantas tinham objetivos, mas nenhum lugar onde perceber o esforço necessário para lá chegar?
António tinha razão.
O problema não parecia pertencer apenas à Família Santos.
E havia ainda uma coincidência bonita
Miguel.
Ana.
Martim.
Três pessoas da mesma família tinham passado, em momentos diferentes, pela FPSin.
Cada uma à procura de alguma coisa.
Miguel queria compreender melhor os dados.
Ana continuava a desenvolver competências numa nova fase profissional.
Martim, ainda a começar a vida adulta, procurara no CPS ferramentas para o seu próprio desenvolvimento.
Talvez as coincidências só tivessem sido percebidas mais tarde porque, afinal, cada pessoa tinha chegado por uma porta diferente.
Mas agora havia qualquer coisa que ligava aqueles percursos.
A vontade de construir melhor aquilo que vem a seguir.
E talvez fosse precisamente isso que uma solução de planeamento financeiro familiar deveria permitir.
Não controlar o futuro.
Prepará-lo.
Faltava-lhe um nome
Nos dias seguintes, a ideia continuou a crescer.
Perguntas deram origem a estruturas.
Estruturas deram origem a funcionalidades.
Algumas ideias pareciam boas e deixaram de parecer.
Outras foram simplificadas.
Novas perguntas apareceram.
Porque desenvolver uma solução para um problema real raramente acontece numa linha reta.
Observa-se.
Constrói-se.
Testa-se.
Corrige-se.
Melhora-se.
E volta-se a testar.
Melhoria Contínua.
Outra vez.
Mas agora já existia algo suficientemente claro para precisar de um nome.
Tinha de ter FPSin.
Porque aquela forma de pensar vinha de lá.
Mas entrava agora num espaço diferente.
Mais íntimo.
A casa.
As contas.
Os filhos.
Os objetivos.
Os receios.
Os sonhos.
As decisões.
A família.
E duas palavras ficaram lado a lado.
FPSin Family
A FPSin Family não nasceu para controlar o dinheiro das famílias
Nasceu para tentar resolver um problema muito mais simples de enunciar e bastante mais difícil de resolver:
Como podemos tomar boas decisões se não conseguimos ver claramente a nossa realidade financeira?
Não nasceu para dizer onde uma família deve gastar.
Não nasceu para proibir.
Não nasceu para julgar.
Não nasceu para transformar cada despesa numa culpa.
Não nasceu para dizer que existe uma única forma correta de organizar a vida.
E não nasceu para prometer que consegue prever o futuro.
Nasceu para ajudar a juntar aquilo que normalmente está separado.
Orçamento.
Rendimentos.
Encargos futuros.
Dívidas.
Reservas.
Objetivos.
Tempo.
E transformar essas peças numa visão.
Ver o presente
Começar por uma pergunta simples:
Onde estamos?
Quanto custa viver?
Quanto recebemos regularmente?
Que peso têm os nossos compromissos?
Quanto está verdadeiramente disponível?
Existe margem?
Existe reserva?
Existem fragilidades que não estamos a ver?
Sem julgamento.
Primeiro, compreender.
Antecipar o futuro
Depois levantar os olhos do mês atual.
O que já sabemos que vem aí?
Que despesas não acontecem todos os meses?
Quando chegam?
Que prestações terminam?
Que capacidade será libertada?
Que compromissos atravessam vários anos?
Que meses exigirão mais?
Onde poderemos ter maior folga?
12 meses.
36 meses.
Até 84 meses.
Não para adivinhar a vida.
Para conseguir ver a direção.
E finalmente decidir
Talvez seja aqui que tudo ganha sentido.
Se continuarmos exatamente assim…
onde vamos estar?
Se gostarmos da resposta, talvez não seja necessário mudar muito.
Se não gostarmos…
então surge uma pergunta muito mais útil do que qualquer sentimento de culpa:
O que podemos começar a fazer hoje?
Não tudo.
Alguma coisa.
Uma pequena decisão.
Um compromisso preparado mais cedo.
Uma dívida abordada de outra forma.
Uma reserva iniciada.
Um objetivo transformado num plano.
Uma despesa compreendida.
Uma escolha consciente.
Depois observar.
Corrigir.
Voltar a tentar.
Algum tempo depois, Miguel voltou ao caderno
Na primeira página ainda estavam as três perguntas.
1. Quanto custa realmente a nossa vida todos os meses?
2. Quanto do dinheiro que temos está verdadeiramente disponível?
3. O que sabemos hoje que vai acontecer nos próximos meses?
Mais à frente tinha aparecido a quarta.
4. Se já sabemos uma parte do que vai acontecer, será possível perceber onde estaremos antes de lá chegar?
Miguel ficou algum tempo a olhar.
Ana aproximou-se.
— Outra pergunta?
Miguel pegou na caneta.
— Talvez a última.
Escreveu:
5. Se conseguirmos ver para onde estamos a ir… é para lá que queremos realmente ir?
Ana leu.
Desta vez não respondeu imediatamente.
Depois sorriu.
— Isso já não é propriamente uma pergunta sobre dinheiro.
Miguel também sorriu.
Não.
Talvez esta história nunca tenha sido apenas sobre dinheiro.
Por trás das contas está sempre a vida
Está Martim em Vila Real.
Está Maria num campo de futebol.
Está Ana a construir uma nova fase profissional.
Está Miguel a tentar conciliar trabalho, família e aqueles pequenos serviços que lhe ocupam algumas horas extra.
Está a casa.
Está o carro.
Está uma viagem.
Está uma refeição.
Está uma preocupação.
Está uma oportunidade.
Está a possibilidade de ajudar um filho.
Está um sonho que ainda não tem data.
Está o desejo de chegar ao final de um mês sem começar imediatamente a recear o seguinte.
O dinheiro importa.
Claro que importa.
Mas não porque devamos viver para ele.
Importa porque influencia opções.
E liberdade.
E tranquilidade.
E algumas das decisões mais importantes que uma família precisa de tomar.
Organizar as finanças familiares não deveria servir para retirar vida à vida.
Deveria servir precisamente para o contrário.
Criar mais capacidade para escolher como queremos vivê-la.
A Vida por Trás das Contas começou numa sala de formação
Miguel olhou para um dashboard e disse:
“Era disto que eu precisava lá em casa.”
Tudo começou aí.
Primeiro perguntámos:
Quando o salário entra… para onde vai o dinheiro?
Depois percebemos que muitas das despesas que chamamos imprevistos talvez apenas tenham passado demasiado tempo fora do nosso campo de visão.
E perguntámos:
Quantos dos nossos “imprevistos” são realmente imprevisíveis?
Finalmente juntámos as peças.
Rendimentos.
Despesas.
Dívidas.
Prestações.
Reservas.
Encargos futuros.
Meses mais difíceis.
Capacidade que vai sendo libertada.
Decisões que parecem pequenas quando olhamos apenas para hoje e enormes quando lhes damos tempo.
E chegámos à pergunta que encerra esta série:
E se conseguíssemos ver o futuro financeiro da nossa família?
A resposta é:
não conseguimos.
Pelo menos não todo.
Não sabemos o que a vida nos vai trazer.
E qualquer solução que prometa o contrário estará a prometer aquilo que ninguém pode garantir.
Mas talvez essa nunca tenha sido a verdadeira pergunta.
Talvez a pergunta seja:
E se conseguíssemos ver melhor a parte do futuro que já estamos a construir hoje?
Aí a resposta pode ser diferente.
Podemos organizar.
Podemos projetar.
Podemos simular.
Podemos antecipar.
Podemos comparar.
E podemos decidir.
Foi dessa convicção que nasceu uma nova solução da FPSin.
FPSin Family
Organização e planeamento financeiro familiar.
Orçamento mensal.
Diagnóstico financeiro.
Encargos futuros.
Dívidas e estratégia.
Planeamento.
Visão a 12, 36 e até 84 meses.
Não para decidir pelas famílias.
Para lhes dar melhores condições para decidir.
Não para prever a vida.
Para estarem melhor preparadas para ela.
Não para controlar o futuro.
Para começar a construí-lo com maior consciência.
A série termina aqui.
A história começa agora.
A Família Santos continuará a viver.
Martim continuará a estudar.
Maria continuará a treinar.
Ana continuará a ensinar e a aprender.
Miguel continuará provavelmente a olhar para indicadores, projetos e desvios.
O seguro voltará.
O IMI também.
Alguma coisa vai avariar.
Haverá uma despesa que ninguém previu.
Uma oportunidade que ninguém esperava.
Meses excelentes.
Outros difíceis.
Porque nenhuma ferramenta faz desaparecer a incerteza.
E ainda bem.
A vida não é um dashboard.
Mas talvez possamos aprender a vê-la um pouco melhor.
E talvez algumas decisões que hoje parecem pequenas consigam alterar aquilo que encontraremos daqui a 12, 36 ou 84 meses.
Porque o futuro financeiro de uma família não começa amanhã.
Começa nas decisões que tomamos hoje.
FPSin Family
Ver o presente. Antecipar o futuro. Decidir com confiança.
FPSin
WE CREATE CONFIDENCE
Nota editorial
A Família Santos e as situações descritas na série “A Vida por Trás das Contas” constituem uma narrativa ficcional construída a partir de circunstâncias comuns do quotidiano de muitas famílias e de temas que surgem frequentemente em contextos de formação, desenvolvimento pessoal, gestão e literacia financeira. Nomes, profissões e acontecimentos associados à Família Santos foram criados para fins editoriais.
António Mendes Pinto é Formador, Auditor e Consultor da FPSin. A sua presença neste episódio enquadra narrativamente o processo de reflexão e desenvolvimento que conduziu à criação da FPSin Family. Os diálogos apresentados são uma construção editorial e não uma transcrição literal de conversas reais, muito embora… muito próximo disso.

admin